营收暴增49%,单季狂赚近10亿!恩捷抓住回暖窗口,隔膜龙头迎来盈利拐点
营收暴增49%,单季盈利近10亿!毛利率超36%——10月26日晚间,隔膜龙头恩捷股份交出了最亮眼2026年三季报。
从亏损到大赚,恩捷股份牢牢抓住了锂电产业的回暖窗口,为锂电隔膜行业的发展传递出拐点信号。
周期反转,隔膜价格走出低谷
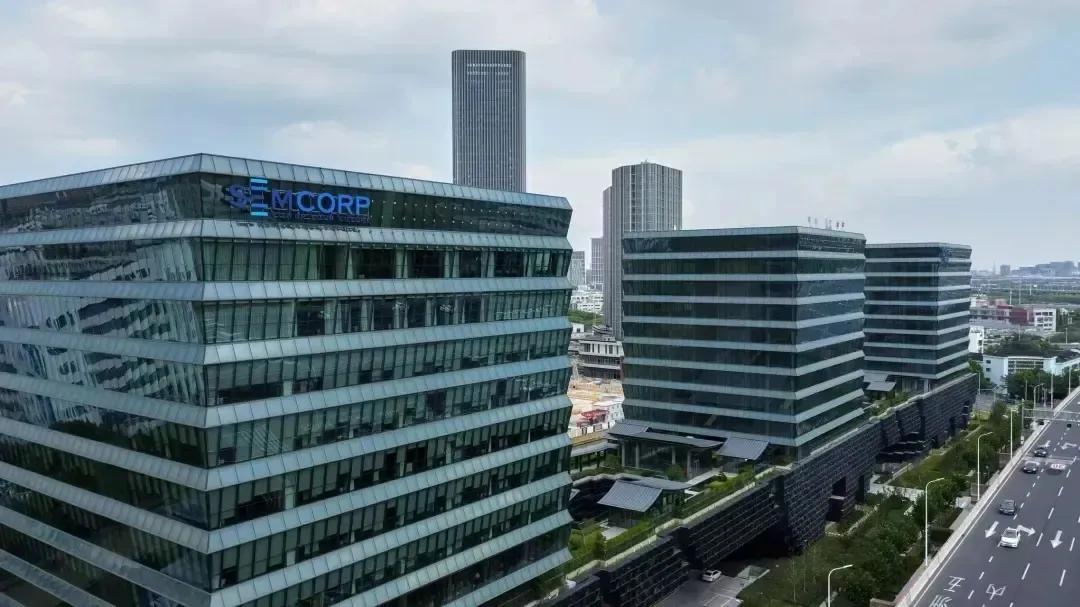
根据恩捷股份2026年三季报显示,恩捷股份前三季度实现营业收入142.26亿元,同比增长49.07%,其中三季度单季营收55.55亿元,同比增速也接近47%。支撑营收放量的,是销量的明显抬升。
据行业机构测算,公司三季度湿法隔膜出货约45亿至46亿平方米,同比增长44%、环比增长近10%。作为全球湿法隔膜的绝对龙头,恩捷的湿法隔膜出货量已连续多年位居全球第一,约占全球近四成份额。
这背后是行业周期的系统性修复。下游动力电池与储能需求保持旺盛,行业产能利用率稳步回升,隔膜价格自上年低点企稳向上。公司也在三季报中表示,当前行业处于供需相对紧平衡状态,若供需紧张进一步加剧,售价有望维持稳中有升。
以湿法涂覆基膜为例,2026年上半年现货均价1.182元/平米,较2025年同期1.083元/平米上涨,价格重心逐步上移。
恩捷股份正是充分抓住这一轮行业回暖窗口,充分释放现有优质产能,量价共振直接带动营收规模快速上行。
高端产品放量,产品结构拉动毛利率修复
这一轮盈利修复,不只是涨价的功劳,产品结构升级同样关键。
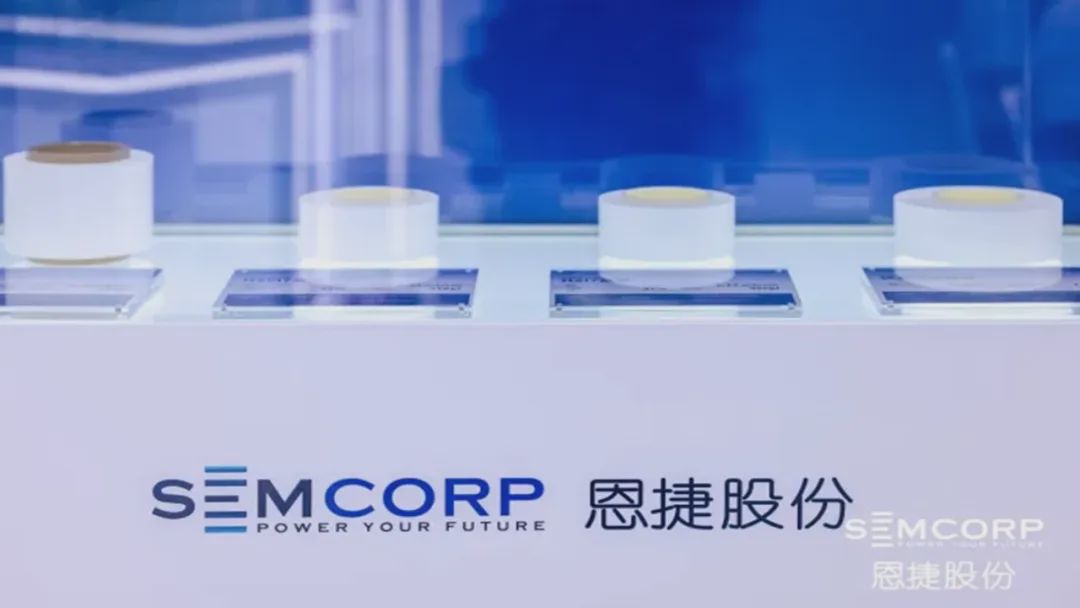
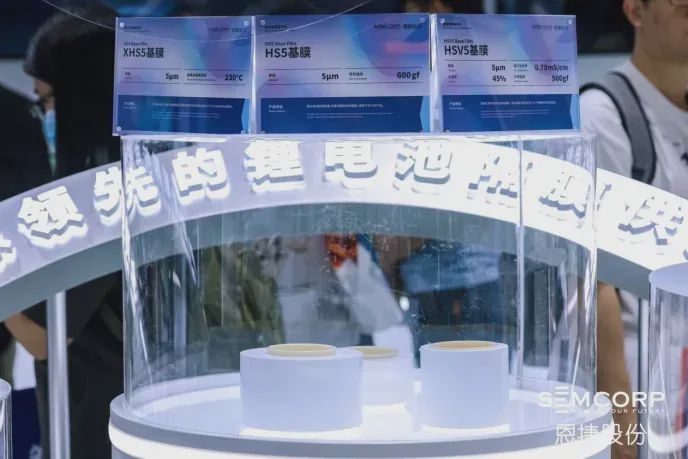
公司针对动力电池、储能等不同场景打造了定制化高端产品矩阵,高毛利产品占比持续提升。高安全基膜X系列通过分子链改性,把破膜温度从传统隔膜的150℃大幅往上抬;第三代5μm隔膜已形成HS5超薄超高强、HSV5高孔高强、XHS5高破膜三款差异化产品;高浸润快充基膜、新一代阻燃隔膜等新品也在放量,5μm超薄高强隔膜的发货量持续增加。
产品卖得更高端、更紧俏,叠加产能利用率维持高位、产线良率提升和全流程成本管控,公司的盈利水平被显著拉高。
三季度毛利率达到36.59%,较2025年同期提高约20个百分点,较2024年同期也提高了15.73个百分点。更难得的是,前三季度扣非净利润18.25亿元、同比增长超过22倍,说明这轮增长实实在在来自主业,而不是靠非经常性损益撑门面。
现金流大增、资产稳健扩张
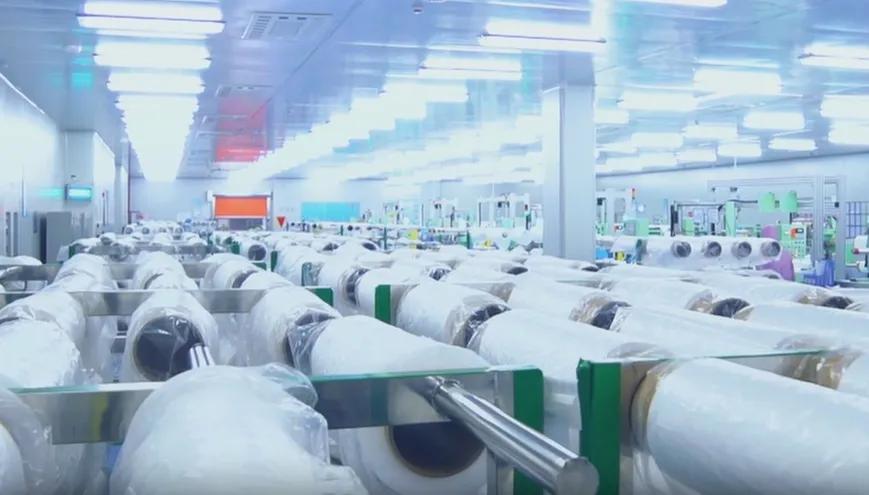
纸面利润之外,公司经营现金流同步大幅改善,盈利质量得到验证。前三季度经营活动产生的现金流量净额20.42亿元,同比大涨132.72%,销售回款能力明显增强。
资产营运指标也出现积极变化,截至三季度末存货15.66亿元,较上一年年末下降31.31%,前期积压库存实现有效去化;合同负债同步走高,代表手里的订单储备充足。存货下降、合同负债增加、经营性现金流走高三个指标共振,反映下游真实需求回暖,经营基本面持续夯实。
与此同时,恩捷股份稳步推进资产扩张,家底逐渐变厚。截至三季度末,公司总资产515.96亿元,较上年末增长5.84%,货币资金同比增长34.03%至39亿元,资金储备更充裕。在实体产业上,截至三季度,恩捷股份不仅成功收购原SK江苏隔膜工厂、全资拿下湖北恩捷股权,同时落地自贡年产50亿平方米隔膜项目扩产。
技术立本,新产品打开新空间
除了资产的日渐雄厚,恩捷股份在科技研发上也是厚积薄发,在下一代电池材料上实现了多线布局。其中,恩捷股份的固态电解质10吨级产线已实现投产,并推出了全球首个20μm硫化物固态电解质膜,实现规模化量产。
针对钠离子电池,公司还开发了低水分耐热方案与补钠方案两类隔膜,其中低水分方案相比锂电耐热涂层水分含量大度下降,可有效抑制副反应、延长寿命;
此外,公司还开发出4μm超薄基膜、耐高温功能涂布膜、粘结性功能涂布膜、微孔自关闭高安全隔膜、半固态涂布隔膜等新产品。
截至2026年前三季度,公司研发费用达6.27亿元,较上年同期的4.96亿元增长约26.5%,占营业收入的比重保持在高位。公司在全球拥有有效专利725件,旗下研究院覆盖基膜、涂布膜、铝塑膜、环保节能等基础与前沿领域,研发团队包含美、日、韩等多国专家,构筑起较深的技术壁垒。
当行业还沉浸在价格比拼时,恩捷已把下一场战役的底牌提前握在了手里。业内分析指出,恩捷股份的这份财报,既是企业经营改善的写照,也是隔膜行业走出低谷,迎来繁荣与变革的缩影。
编辑:耿玥