从“新兴乡融”到“牧E融通”:数字金融赋能农业产业链,让经营实绩转化为信用
在田间地头,土地、作物、牲畜和订单构成了农业经营主体最真实的家底,但在金融机构眼中,这些经营实绩却往往难以直接转化为可以识别、评估和验证的信用。农业经营主体融资难,不只是因为缺少抵押物,也与经营数据分散、交易信息难核验以及多方信用难以协同有关。
围绕这一现实问题,南京农业大学相关团队持续走进农业生产和农村金融一线,从农户、家庭农场、农业企业到银行、担保机构开展调研,在实践中逐步形成“新兴乡融”数字金融服务思路。项目尝试从农业经营全过程出发,将生产经营、资产状态、交易履约和金融行为转化为可识别的数字信用,帮助金融机构更加全面地了解农业经营主体的真实经营状况。
在这一思路下,团队进一步将实践延伸至奶牛产业,打造“牧E融通”乳业全产业链数字金融服务平台。以奶牛这一具有代表性的生物资产为切入口,探索如何让活体资产“看得见、评得准、管得住”,也让乳业产业链中的经营数据真正成为融资信用的一部分。
从一线调研出发,寻找农业融资的真实堵点
“新兴乡融”并非从抽象的技术概念开始,而是源于团队对农业金融实际问题的持续观察。
自2022年以来,团队先后赴江苏、贵州、山东、河南、安徽等地开展实地调研,走进家庭农场、农业企业、农村金融机构和融资担保机构,了解农业经营主体的生产经营状况、资金需求以及金融机构的授信和风险控制流程。在江苏涟水,团队走访农户、农企和村政府19处,完成399份信用评估,并开展涉农信用信息安全流转实践。
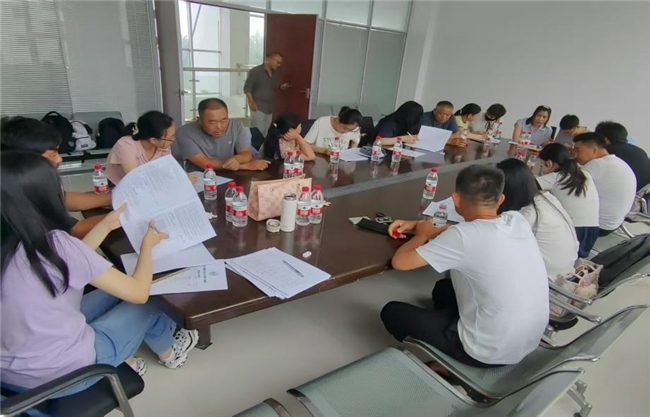
随着调研深入,团队发现,农业经营主体并非没有信用,而是大量信用信息没有被有效记录和识别。农业生产具有较强的非标准化特征,土地、牲畜、农产品等经营资产客观存在,但相关信息分散在生产现场、经营台账和不同系统中,金融机构难以持续判断其价值。与此同时,订单、质检、交付、结算、回款等交易信息分别掌握在不同主体手中,银行、担保、保险和农业企业之间也存在信息壁垒。
基于这些实践观察,团队将问题归纳为经营难量化、交易难核验、多方难互信,并围绕资产信用、交易信用和综合信用设计数字金融服务方案。
从“看不清”到“可评价”,让数字金融覆盖融资全过程
针对农业经营数据分散、风险难以持续识别的问题,新兴乡融并没有停留在单一的信用评价环节,而是将数字技术延伸到贷款前、贷款中和贷款后的全过程。
贷前阶段,平台通过信用评估系统整合农业经营主体的生产经营、资产状况和历史履约等信息,为金融机构提供更加完整的风险识别依据。贷中阶段,通过资金管理系统记录贷款进度和资金使用情况,对资金流向进行跟踪,提升农业贷款资金管理的透明度。贷后阶段,则通过持续采集经营信息,形成信息采集—风险评估—风险预警—风险跟踪的动态管理机制,帮助金融机构及时发现经营异常。
围绕这些环节,团队形成了信用评估系统、资金管理系统、风险监测系统以及微信小程序“乡融助手”等阶段性产品原型,使数字技术真正进入农业金融业务流程。
数据安全也是平台设计的重要考虑。团队将联邦学习应用于多主体信用评价,在数据不直接出域的情况下开展联合建模,让银行、担保、农业企业等参与方能够发挥各自数据价值。区块链则用于关键业务信息存证和追溯,遥感技术辅助农业生产真实性识别,进一步减少金融机构仅依靠纸质材料和人工描述判断经营情况的局限。
从“新兴乡融”到“牧E融通”,把数字信用带进奶牛产业
农业产业类型众多,不同产业的资产形态和风险特征各不相同。“新兴乡融”提供的是面向新型农业经营主体的总体数字金融服务思路,而“牧E融通”则进一步将这一思路带入奶牛产业。
奶牛既是农业生产资料,也是具有较高价值的生物资产。与传统不动产相比,奶牛具有持续生长、状态变化和价值波动等特点,仅依靠传统抵押方式很难全面掌握其真实状态和动态价值。同时,牧场、乳企、银行、保险和担保机构掌握着不同维度的信息,如何让这些信息形成有效协同,也是乳业数字金融需要解决的问题。
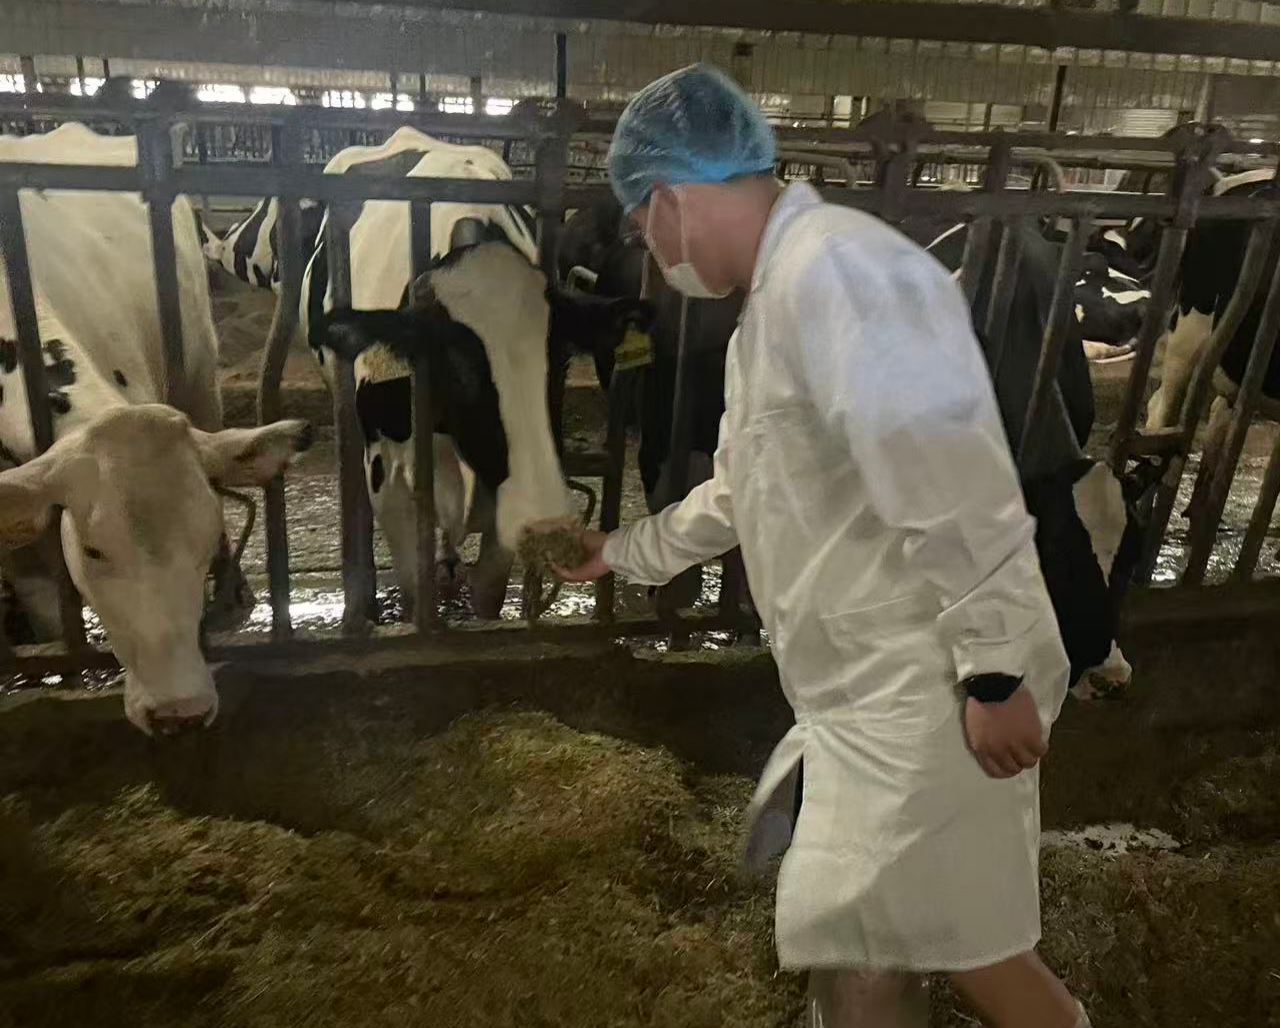
基于这一场景,“牧E融通”将奶牛活体资产、原奶交易和多主体信用协同纳入数字化服务体系。平台尝试通过电子耳标建立奶牛身份标识,利用智能设备采集生产和生理数据,并结合人工智能视觉识别开展体况、健康等状态分析,在此基础上对单头奶牛进行动态价值评价。同时,通过区块链记录资产身份、权属及抵押状态,使过去难以标准化评价的活体资产形成更加清晰的数字化资产依据。
在原奶交易环节,平台围绕订单、质检、交付、结算和回款等环节进行数字化设计,通过交易信息关联和存证形成交易信用,并探索与订单融资、应收账款融资等服务衔接。
由此,“牧E融通”成为“新兴乡融”数字信用理念进入具体产业后的场景化探索。一个面向更广泛的新型农业经营主体,一个深入奶牛乳业产业链,两者共同关注的都是同一个问题:如何让农业经营主体长期积累的真实经营价值,被金融机构看见、验证和评价。
从单一信用走向多维信用,让经营实绩持续沉淀
过去,农业经营主体获取金融服务往往更多依赖抵押物、担保以及传统征信信息。对于拥有真实经营能力、却缺乏标准化抵押资产的主体而言,这种融资方式存在一定局限。
“新兴乡融”尝试改变这一逻辑,将生产经营过程中的资产状态、交易履约和经营行为逐步沉淀为数字信用。资产信用来自真实存在并能够被持续识别的农业资产,交易信用来自订单、交付、结算和回款等真实交易过程,综合信用则建立在生产、交易和金融行为基础上。
在江苏涟水,团队已经开展农户、金融机构和担保机构联合评估实践;在贵州麻江,数字化信用评价方案围绕辣椒产业链开展应用探索;在奶牛产业场景中,“牧E融通”进一步将活体资产数字化、原奶交易数字化和多主体协同增信结合起来。
这些实践推动项目从技术研发走向更加具体的金融服务场景,也让原本一次性的授信评价逐渐转向动态的信用积累。
从一个产业场景出发,探索农业金融服务新路径
目前,团队已经形成信用评估、资金管理、风险监测等阶段性产品原型,并形成调研报告、咨询报告、学术论文、专利和软件著作权等成果。项目实践覆盖江苏、贵州、山东、河南、安徽等地,逐步形成调研发现问题—提出业务方案—技术支撑—试点验证—持续迭代的实践路径。
在奶牛产业领域,团队依托南京农业大学相关学科和产学研资源,围绕智慧牧场、奶牛活体资产数字化以及乳业供应链金融等方向开展探索,推动数字化生产管理与金融服务进一步连接。
对团队而言,“牧E融通”的价值不仅在于服务奶牛和乳业,更在于验证数字金融服务能否真正嵌入农业产业链。奶牛活体资产有自己的特殊性,但土地经营、农产品订单、存货、应收账款等农业资产同样存在价值难识别、信息难验证和信用难协同的问题。
从“新兴乡融”到“牧E融通”,变化的是应用场景,不变的是对农业经营主体真实价值的关注。让经营数据成为信用依据,让产业场景成为金融服务的入口,也让原本分散在田间、牧场和交易环节中的经营实绩逐渐被金融体系识别。对于正在数字化转型的农业而言,这也是数字技术与普惠金融进一步结合的一条实践路径。(南京农业大学 张科)
编辑:高富灿